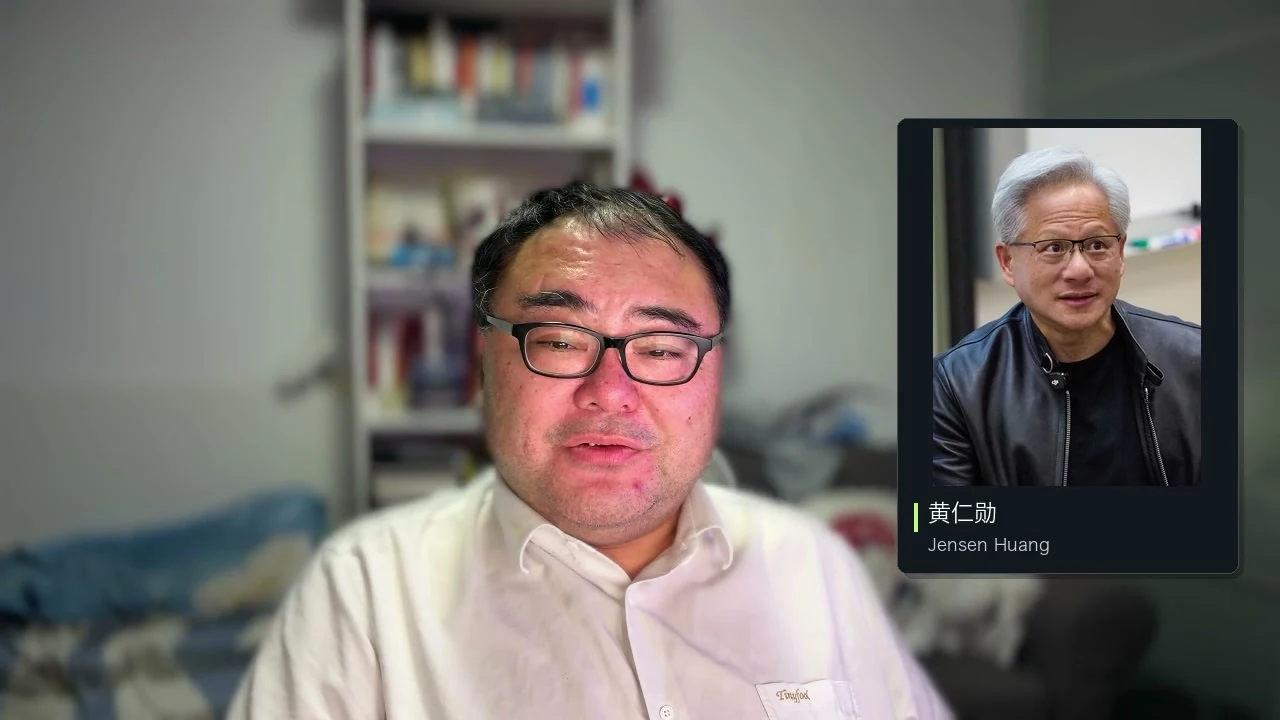
2026 年 11 月,英伟达向美国证券交易委员会披露,董事会于 11 日接受了黄仁勋辞职,由首席财务官科莱特·克雷斯(Colette Kress)出任临时 CEO。17 日,董事长哈维·琼斯在财报电话会上表示,董事会无意恢复黄仁勋的 CEO 职务。就眼下而言,他能否回到英伟达,仍由董事会和接班进程决定。 英伟达 8-K · 11 月 17 日财报电话会
我更关心的是另一件事。英伟达已经从卖游戏显卡的公司,变成了为 AI 提供计算基础设施的公司。下一次产业方向改变时,它需要怎样的人来决定,把工程师、资本和时间押在哪里?
创始人回归,两家公司等的是什么?
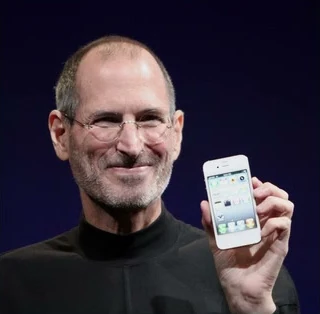
史蒂夫·乔布斯。摄于 2010 年。
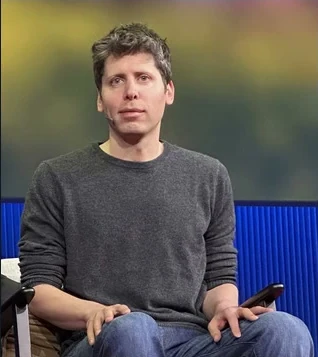
萨姆·奥尔特曼。摄于 TED 活动。
1985 年,乔布斯与苹果管理层的冲突以他辞职告终。离开苹果之后,他创办了 NeXT,也参与经营皮克斯。等到苹果急需一套能支撑下一代产品的操作系统时,NeXT 有了苹果需要的软件。苹果在 1996 年底宣布收购,1997 年完成交易,乔布斯随之回来,并在同年担任临时 CEO。iMac 在 1998 年推出,成了苹果重新找到产品方向的一个标志。 计算机历史博物馆 · 苹果时间线
奥尔特曼的故事快得多。2023 年 11 月 17 日,OpenAI 宣布解除他的 CEO 职务。员工与合作伙伴的反应迅速改变了谈判局面。11 月 21 日,董事会作出重新聘用他的决定,距免职四天。11 月 29 日,OpenAI 正式公布他回归及新董事会的组成。 离任公告 · 董事会复盘 · 复职公告
两个故事之所以值得放在一起看,是因为创始人的作用在危机中变得具体。苹果当时缺一条可走的软件和产品路线,OpenAI 当时需要稳住团队与关键合作关系。黄仁勋的处境有自己的董事会和接班进程。要理解他过去对英伟达的价值,可以先看 CUDA。
CUDA 的远见,在于让一项技术赶上需求
英伟达早年的主营故事是游戏。今天,同样以 GPU 为核心,收入重心已经转向数据中心。2026 财年,英伟达总营收约 2,159 亿美元,其中数据中心约占九成,游戏业务仍有约 160 亿美元营收。两条线放在一起看,变化的是公司增长的重心。 英伟达 2026 财年年报
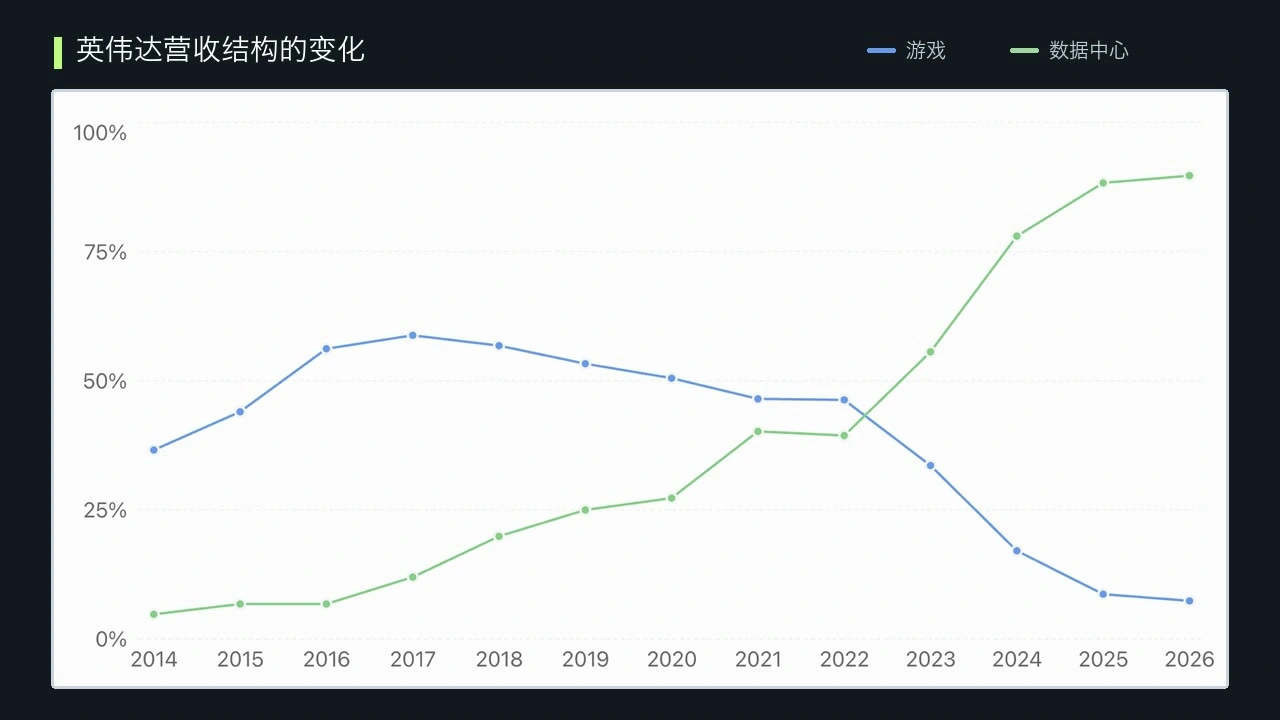
图 1 · 游戏与数据中心在英伟达营收中的占比变化。来自节目提纲,图例沿用成片。
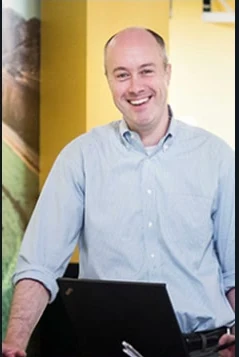
Ian Buck,Brook 与 CUDA 发展中的关键工程师。
GPU 擅长同时处理许多相似操作,这个特点原本服务于图形渲染。斯坦福的 Ian Buck 和团队做出了 Brook,探索让程序员用 GPU 做通用计算。2004 年,Buck 把这项工作带到英伟达。接下来,英伟达要做的决定是,愿意为这类还在成长的需求投入多少工程资源。 英伟达技术博客 · Brook 与 CUDA
2006 年推出的 GeForce 8800 把 CUDA 架构带进了消费级显卡。对实验室和开发者来说,这意味着面向游戏市场生产的硬件,也能用来跑并行计算。只要工具链再成熟一点,更多人就能用得起、写得出、跑得起来。显卡公司也因此获得了一群原先做图形以外工作的用户。 CUDA 编程指南 · GeForce 技术资料
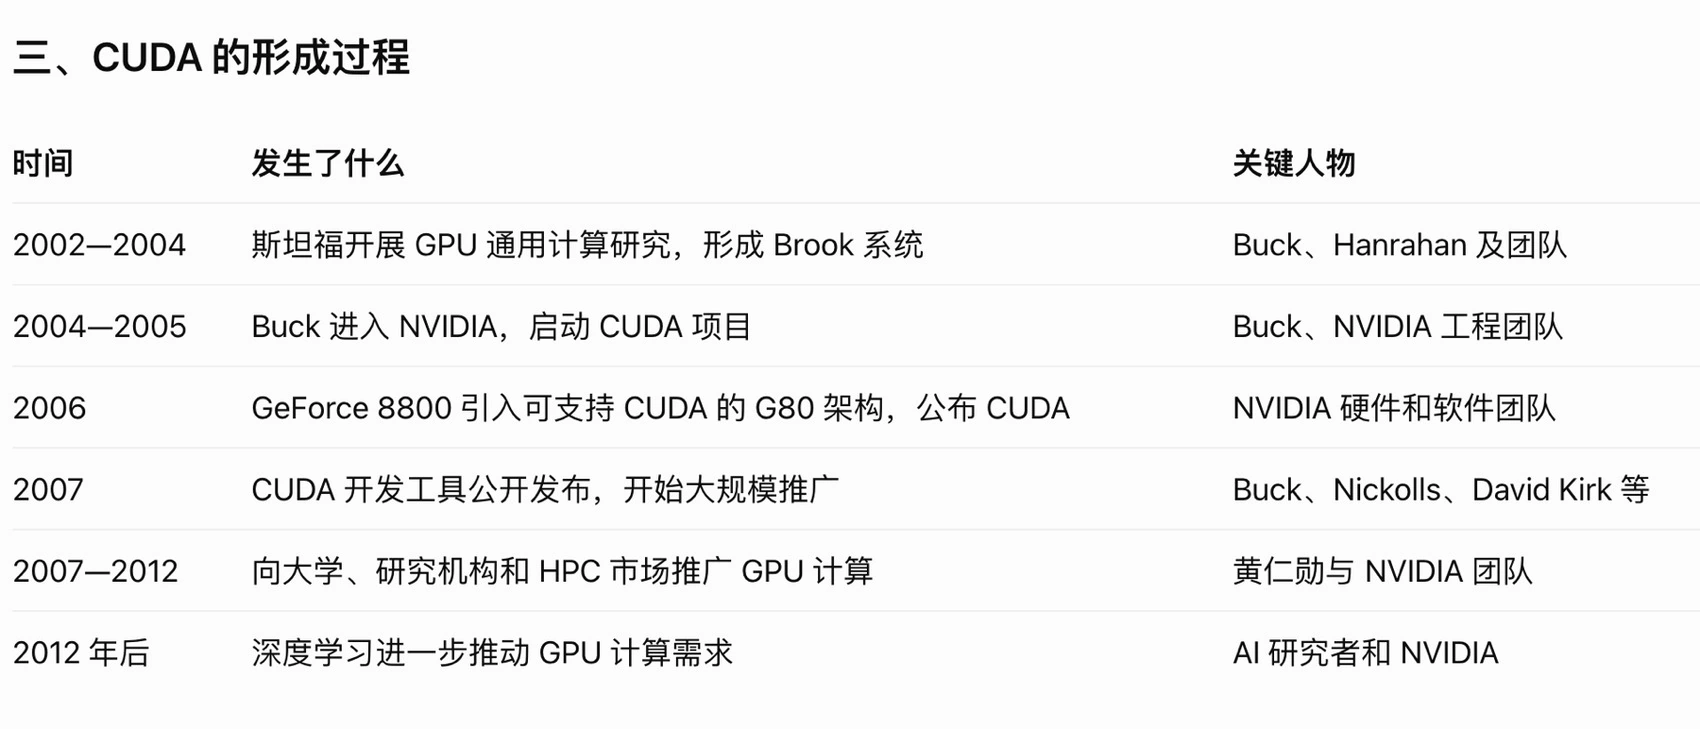
图 2 · 从 Brook 到 CUDA,再到科研和深度学习应用。原节目提纲配图。
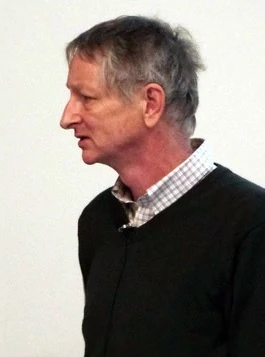
杰弗里·辛顿。1986 年与合作者发表反向传播论文。
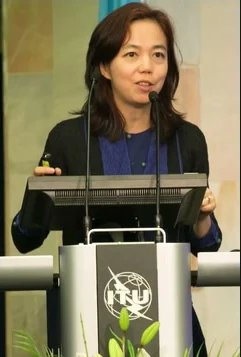
李飞飞。ImageNet 由她与团队共同推动。
另一边,算法和数据也在各自推进。1986 年,鲁梅尔哈特、辛顿和威廉斯发表了反向传播论文。2009 年,李飞飞与合作者公布了 ImageNet。2012 年,AlexNet 用 GPU 加速训练,在 ImageNet 竞赛中展示了深度卷积神经网络的能力。可用的训练数据、能处理它的算法,以及负担得起的并行算力,就此在一个具体任务上汇合。 反向传播论文 · ImageNet 论文 · AlexNet 论文
能提前看到一种技术的用途是一回事,能在需求成熟前把工具、硬件和开发者聚到一起,是另一种能力。
为什么芯片行业特别吃产业经验
黄仁勋在创办英伟达前,在 AMD 做过微处理器设计,也在 LSI Logic 做过芯片业务。他熟悉一颗芯片从设计到交付要经历什么,也知道生态伙伴会为哪一种技术投入资源。芯片领域的许多关键决定,都需要同时考虑工程、成本、产能和客户需求。 斯坦福 · 黄仁勋履历
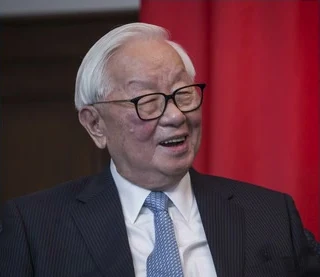
张忠谋。从德州仪器半导体部门到台积电。
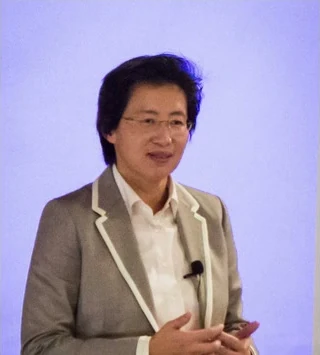
苏姿丰。做过半导体工艺研发与技术管理,后来领导 AMD。
张忠谋把制造学习曲线用进了定价
1972 年,张忠谋已经在德州仪器负责半导体部门。那是他创立台积电的 15 年前。他在口述史里回忆,团队把学习曲线用到定价和降本上。早一点降价可以换来更大的订单规模,生产得越多,工厂就越有机会改善工艺和良率,成本也有机会跟下来。这一套需要技术管理、生产和销售同时兑现。 台积电 · 张忠谋履历 · 张忠谋口述史
苏姿丰做过芯片里真正难做的事
在 IBM,苏姿丰参与推动用铜替代铝做芯片互连。材料换掉之后,制造工艺也要调整,才能把实验室里的效果带到量产线上。2007 年,她到飞思卡尔担任 CTO,负责技术路线和研发。这些经验说明了为什么她后来领导 AMD 时,能把产品方向和执行难度放在一起判断。 卡内基公司 · 苏姿丰技术履历 · AMD · 苏姿丰履历
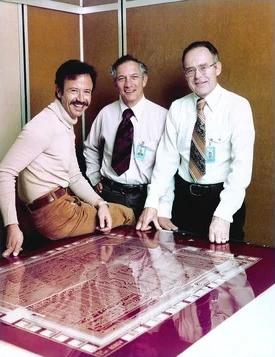
英特尔早期团队。从左到右为安迪·格鲁夫、罗伯特·诺伊斯、戈登·摩尔。
再看英特尔。摩尔在仙童半导体就提出了后来被称为摩尔定律的观察。诺伊斯参与发明集成电路,并和摩尔一起创办英特尔。格鲁夫早期加入,后来参与推动公司退出 DRAM、把资源转向微处理器。技术趋势、产品商业化,以及在旧业务上做取舍,恰好是三个不同的任务。 英特尔创立史 · 英特尔退出 DRAM 的记载
这也是我认为英伟达接下来需要产业判断力的原因。当技术机会出现时,领导者要知道哪些环节有团队能做出来,哪些地方得提前同供应商和客户谈妥,以及哪些投入必须在收入出现之前就做下去。
AI 会有泡沫,算力需求要另算一笔账
芯片供应商给算力公司投资或融资支持,后者用资金采购 GPU、建设数据中心,供应商于是获得销售收入并有能力再投入。提纲里把这种可能的交易结构画成了一个循环。它可以让建设提前,但也让芯片销售、融资条件和下游需求变得更紧密。如果数据中心投入使用之后,客户愿意支付的钱赶不上建设进度,循环会放大风险。
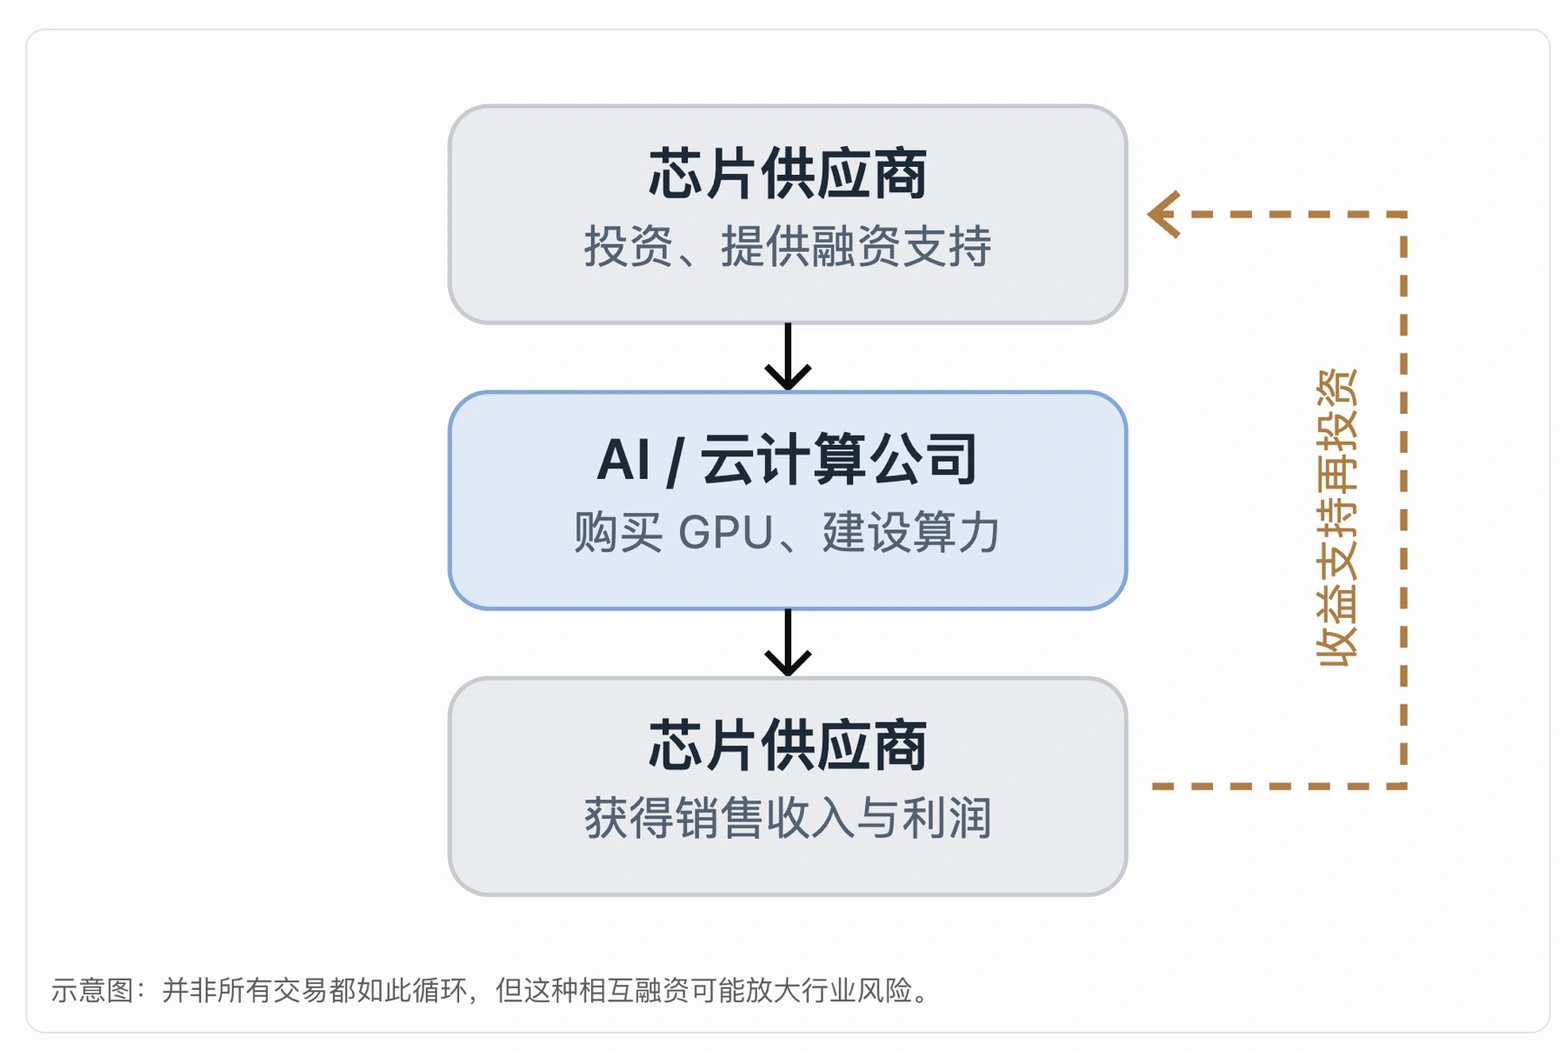
图 3 · 芯片供应商与 AI、云计算公司之间的一种融资循环。原节目提纲示意图。
我在节目里拿计算机的普及史作对照。大型机主要由机构使用,PC 把计算带到家庭和办公室,智能手机又让越来越多人可以随时上网。云端 AI 把一部分变化放在了看不见的地方。你可以在手机上让模型理解图片、比较长文档,或帮你写一段代码。计算量大的部分交给云端服务器。
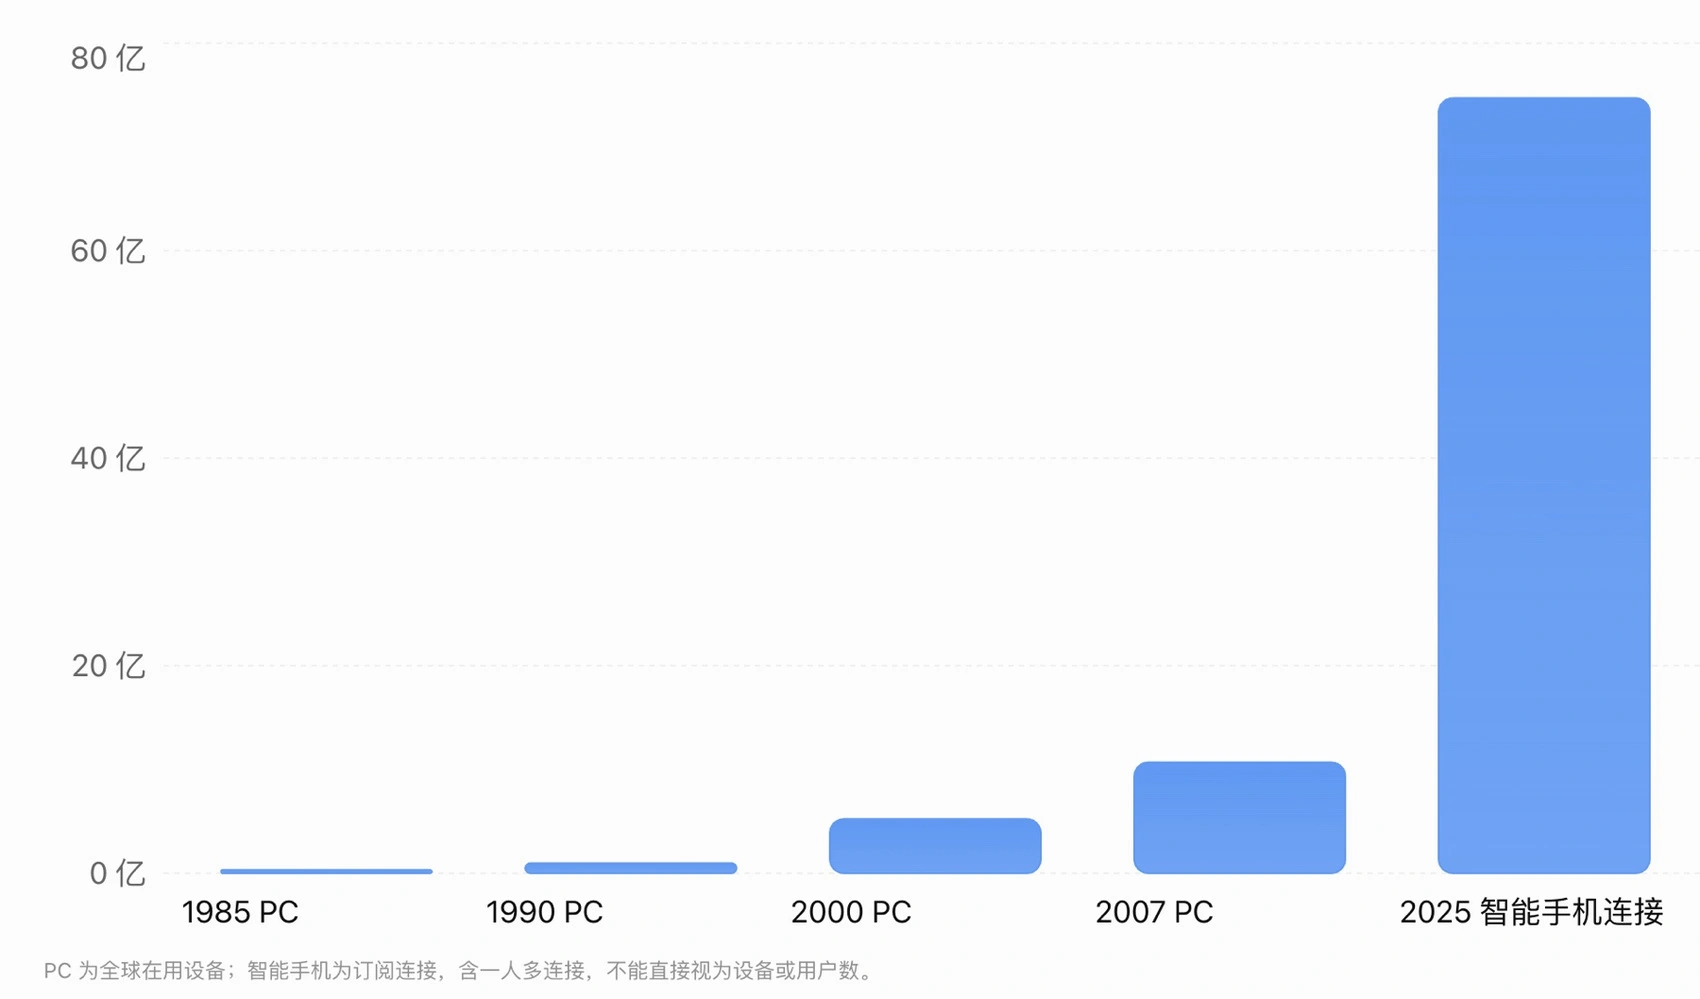
图 4 · 个人计算普及规模的示意。图中 PC 使用在用设备口径,智能手机使用订阅连接口径,同一个人可能持有多个连接。原节目提纲配图。
我自己写程序时,一个变化尤其明显。过去要先想好文件怎么读、资料怎么归类、结果怎么在界面里呈现,才能把任务交给程序。现在我可以先把一份不整齐的材料交给模型,让它根据目标尝试整理,再由我核对哪里做错了。图片、自然语言和长文档由此更容易进入计算流程。每一次这样的使用都可能很短,但如果它成为日常,所需的算力规模就会和以前不同。
光纤过剩教会了我们什么
互联网泡沫前后,美国的长途光纤网络曾经大举扩建。业务增长慢于基础设施建设,一些公司因此陷入困境,也有一部分铺好的光纤长期没有点亮。再往后,宽带、视频等服务的增长,让更多传输容量有了用武之地。行业方向可以走对,同一时期买得太贵、建得太早的公司依然会付出代价。 光纤运营企业向 SEC 提交的行业回顾 · NBER · 电信投资周期研究
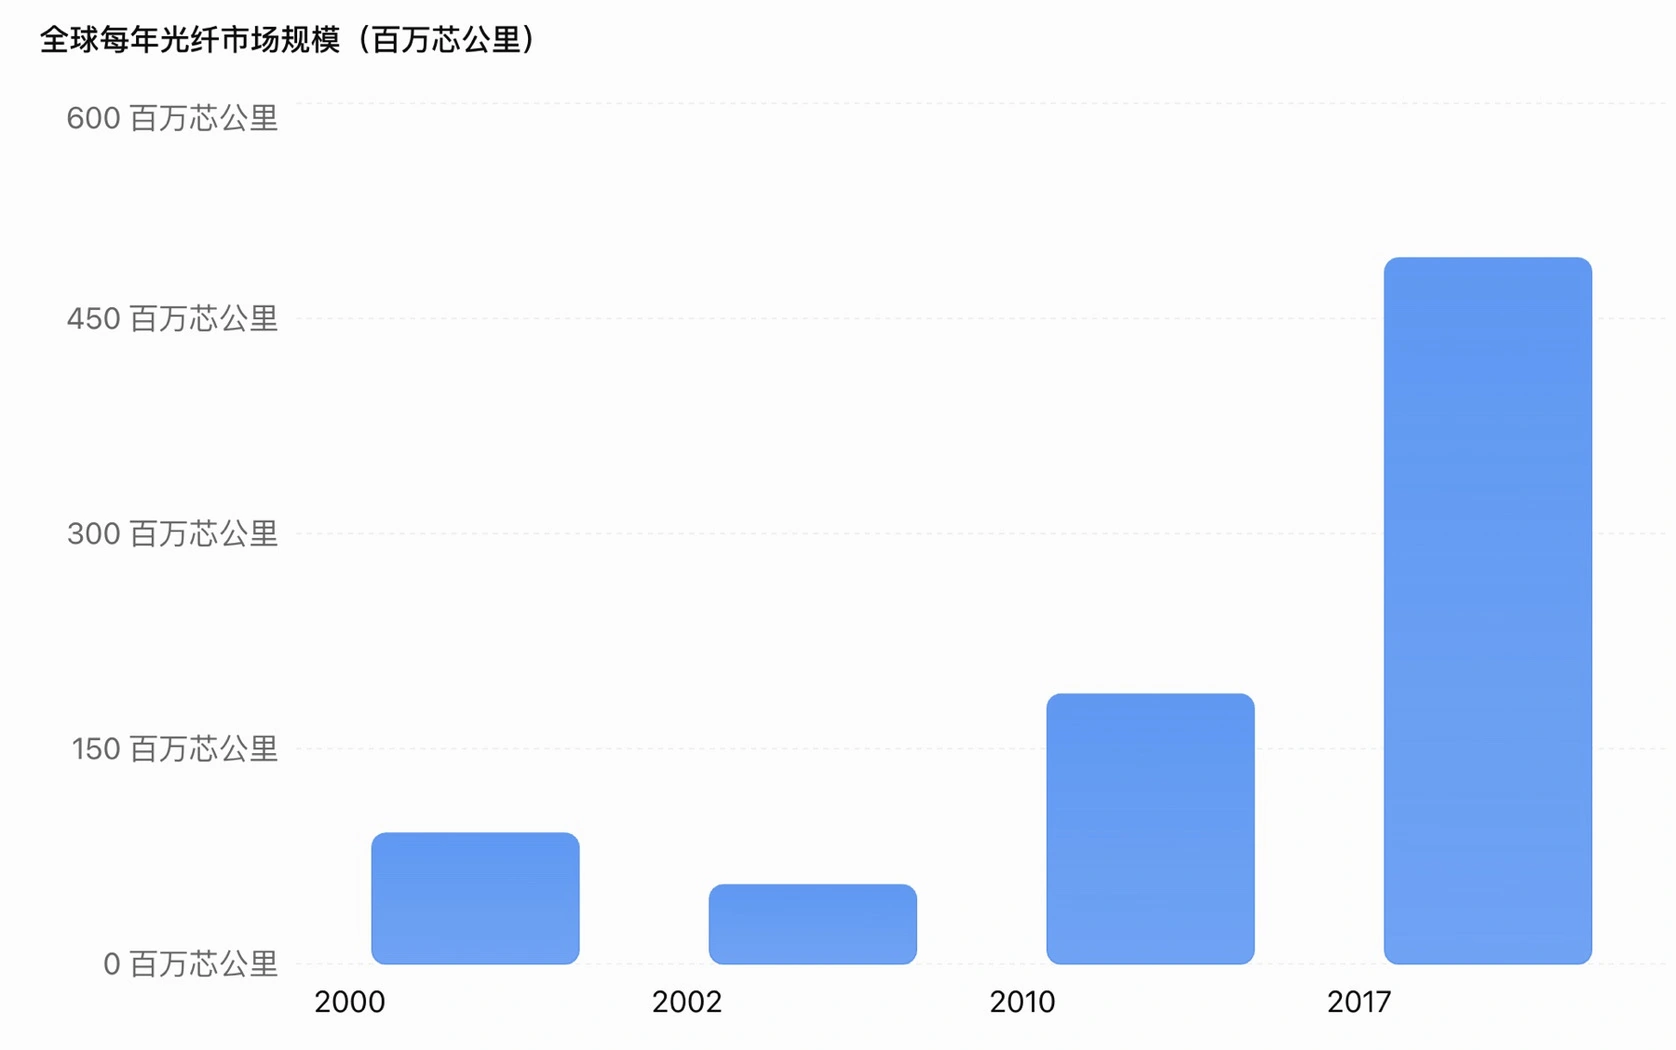
图 5 · 全球光纤市场规模的历史示意,单位为百万芯公里。原节目提纲配图。
今天看 AI 基建,我同样会问两个问题。第一,用户会不会把原先没法轻松交给计算机的任务,持续交给模型?第二,这些使用能不能产生足够的现金流,支撑已经在建的机房和算力?前一个问题解释我为什么看好 AI,后一个问题决定哪些投资真正能够收回成本。
英伟达下一次要押什么?
我仍然相信黄仁勋有机会在芯片行业重新走到台前,回归英伟达只是其中一种可能。他以前做过的关键决定,值得这家公司继续研究。GPU 能做并行计算的想法早就有人提出,英伟达选择把它落实到便宜得多、更多人买得到的硬件上,再多年投入软件工具和开发者生态。等需求真正上来时,那些看似太早的工作才显出价值。
英伟达下一任掌舵人的难题也在这里。营收增长能说明上一轮下注为什么有效。对下一轮,他需要判断哪些工作值得提前做、什么时候可以加码,以及什么时候需求的增长还撑不起已有的承诺。
图片与资料
人物照片取自成片所用画面,部分从视频画面中裁出。图表沿用节目提纲与成片。正文时间线采用相关公告、财报、口述史与论文,链接放在相应段落。
- 黄仁勋 · Anders Eidesvik。原图 · CC BY-SA 4.0
- 乔布斯 · Matthew Yohe。原图 · CC BY-SA 3.0
- 奥尔特曼 · Steve Jurvetson。原图 · CC BY 2.0
- Ian Buck。英伟达技术博客
- 杰弗里·辛顿 · Eviatar Bach。原图 · CC BY-SA 3.0
- 李飞飞 · ITU Pictures。原图 · CC BY 2.0
- 张忠谋 · 總統府。原图 · CC BY 2.0
- 苏姿丰 · Deepon。原图 · CC BY-SA 4.0
- 英特尔早期团队 · Intel Free Press。原图 · CC BY-SA 2.0
延伸观看。硅谷为什么在那里?芯片战争和硅谷秘史
读者讨论 0
分享你的经验与想法。
还没有公开评论,欢迎留下第一条想法。